

Pokus
tarafından TT Ödeme ve Elektronik Para Hizmetleri A.Ş
3,5
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 3,5
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
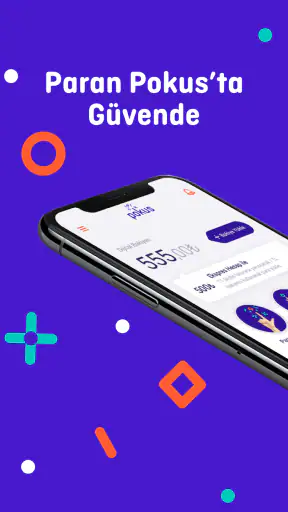
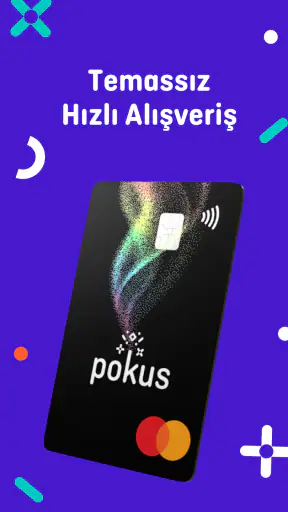
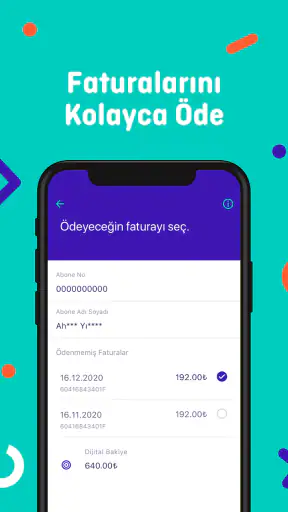
 Analiz eden: Getfullapps
Günlük para işlerini tek bir yerde toparlamak isteyen biriyseniz, Pokus ilginizi çekebilir. Bu finans uygulamasıyla hesap açabilir, fatura ödeyebilir, para gönderebilir veya isteyebilir ve alışveriş işlemlerini yönetebilirsiniz. Benim açımdan en güçlü tarafı, ayrı ayrı banka uygulamalarına, fatura kanallarına ve para isteme çözümlerine geçmeden temel işlemleri aynı akışta sunması.
Uygulama, TT Ödeme ve Elektronik Para Hizmetleri A.Ş tarafından geliştiriliyor. Ücretsiz sunulması ve PEGI 3 yaş derecelendirmesine sahip olması, onu geniş bir kullanıcı kitlesinin deneyebileceği bir seçenek haline getiriyor. Ancak Pokus'u değerlendirirken onu tam kapsamlı bir banka uygulaması gibi değil, günlük ödemeler ve para hareketleri için pratik bir elektronik finans aracı olarak düşünmek daha doğru.
Günlük bir ödeme ihtiyacından sonuca: Pokus nasıl kullanılıyor?
Günlük bir ödeme ihtiyacından sonuca: Pokus nasıl kullanılıyor? başlığında, uygulamanın tek bir ödeme anından ziyade birbirine bağlı küçük işleri nasıl düzenleyebildiğine odaklanıyorum. Benim için kullanışlı bir finans akışı, yalnızca işlemi başlatmayı değil, sonrasında ne olduğunu kolayca kontrol etmeyi de kapsıyor. Bu yüzden önce günlük kullanımın hız beklentisini, ardından yoğun günlerde düzeni korumayı ele alıyorum.
İlk durum: Fatura günü geldiğinde
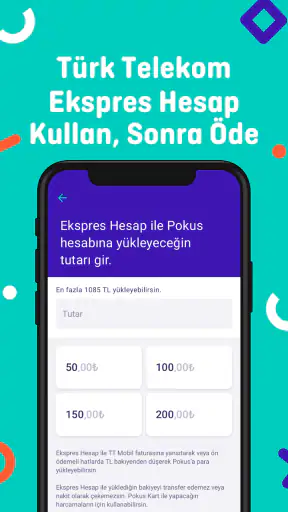
Uygulamayı en mantıklı kılan senaryolardan biri, ay içinde tekrarlanan küçük finans işlerini tek noktada toplamaya çalışmak. Örneğin telefon, internet veya diğer faturalarınızı ödemek istediğinizde önce Pokus hesabınızı kullanıma hazır hale getiriyorsunuz. Hesap açma süreci tamamlandıktan sonra uygulamanın ana ekranı, para gönderme, para isteme ve ödeme gibi sık kullanılan işlemlere yönelmenizi sağlıyor.
Buradaki önemli avantaj, işlemin yalnızca “ödeme yap” düğmesine basmaktan ibaret olmaması. Para kaynağınızı, hangi faturayı ödeyeceğinizi ve işlemin tamamlandığını kontrol etmeniz gerekiyor. Ben bu tür uygulamalarda en çok işlem sonrasında oluşan belirsizliğe dikkat ederim. Pokus'u kullanırken de ödeme adımından sonra işlem geçmişini kontrol etmek, özellikle son ödeme tarihi yaklaşan faturalar için iyi bir alışkanlık.
Uygulamanın ücretsiz olması başlangıç kararını kolaylaştırıyor. Yine de ücretsiz ifadesini, bütün finans işlemlerinin her koşulda masrafsız olduğu şeklinde yorumlamamak gerekir. Bir ödeme veya para hareketi yapmadan önce ekranda gösterilen işlem ayrıntılarını okumak, sonradan şaşırmamak için en güvenli yaklaşım. Finans uygulamalarında asıl maliyet çoğu zaman hesap açarken değil, belirli işlem türlerinde ortaya çıkabilir.
İkinci adım: Hesabı hazırlamak
Hesap açma aşamasında acele etmek yerine bilgilerinizi doğru girmek önemli. Finansal uygulamalarda yanlış telefon numarası, eksik kimlik bilgisi veya doğrulama adımındaki bir hata, sonraki para gönderme ve isteme işlemlerini gereksiz yere uzatabilir. Benim önerim, hesabı acil bir ödeme anında değil, sakin olduğunuz bir zamanda oluşturmanız.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Bu yaklaşımın pratik bir sonucu var: Hesap çalışır durumda olduğunda, fatura günü geldiğinde yalnızca ödeme akışına odaklanırsınız. Aksi halde hem hesap açmaya hem para yüklemeye hem de son tarihi yaklaşan faturayı yetiştirmeye çalışmak, uygulamanın sunduğu kolaylığı azaltır.
Telefonunuzda eski bir işletim sistemi kullanıyorsanız uyumluluğu da kontrol etmelisiniz. Pokus, Android tarafında 7.0 ve üzeri sürümlerde çalışıyor. Bu nedenle çok eski bir cihazla uygulamayı kullanmayı planlayanların önce işletim sistemi sürümünü gözden geçirmesi mantıklı. Güncel bir cihazda bu konu genellikle sorun yaratmaz; fakat eski telefonlarda uygulama deneyimi yalnızca uygulamanın kendisine değil, cihazın genel performansına da bağlı olur.
Üçüncü adım: Para gönderme ya da isteme
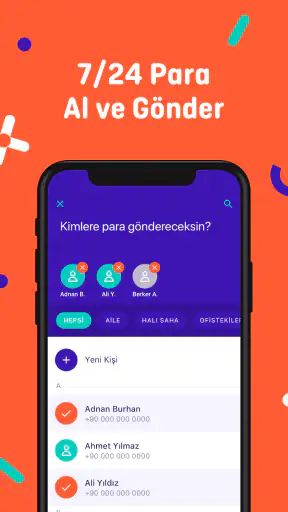
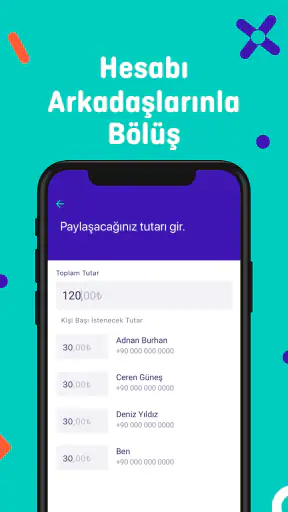
Pokus'un günlük hayatta farklılaştığı noktalardan biri, yalnızca para gönderme değil, para isteme seçeneğini de aynı finans akışı içinde sunması. Bir arkadaşınızla ortak bir harcamayı paylaştığınızı düşünün. Herkesin banka hesap numarasını aramak veya farklı mesajlaşma uygulamalarında ödeme bilgisi göndermek yerine, para isteme işlemini uygulama içinden başlatabilirsiniz.
Bu özellik özellikle küçük, tekrarlanan borçlarda işe yarayabilir. Fakat burada iletişim tarafı hâlâ kullanıcıya düşüyor. Para istemek, karşı tarafın ödemeyi otomatik olarak yapacağı anlamına gelmez. İsteği gönderdikten sonra karşı tarafın uygulamayı ve ilgili işlemi kontrol etmesi gerekir. Bu yüzden Pokus, kişiler arasındaki finansal iletişimi kolaylaştırabilir; ancak sosyal anlaşmazlıkları veya geciken ödemeleri çözmez.
Para gönderirken alıcının bilgilerini son kez kontrol etmenizi öneririm. Finans uygulamalarında en can sıkıcı hatalar genellikle karmaşık işlemlerden değil, benzer isimler veya yanlış girilmiş bilgiler yüzünden oluşur. Gönderim onayından önce alıcıyı ve tutarı tekrar okumak, birkaç saniye sürer ve gereksiz bir düzeltme arayışını önleyebilir.
Handoff noktası: Karşı taraf ve günlük alışkanlıklar
Bir finans uygulamasının başarısı yalnızca sizin kullanımınıza bağlı değildir. Para isteme akışında karşı tarafın da sürece katılması gerekir. Karşı taraf Pokus kullanmıyorsa veya farklı bir ödeme yöntemini tercih ediyorsa, uygulamanın sağladığı hız azalabilir. Bu, Pokus'un doğrudan bir kusurundan çok, para transferlerinde iki taraflı uyum gerektiren bir durum.
Benzer bir handoff, fatura ödemesinde de görülür. Siz işlemi uygulama içinde başlatsanız bile faturanın doğru kurum ve hesap bilgileriyle eşleşmesi gerekir. Ödeme ekranındaki bilgileri okumadan ilerlemek, hızlı görünse de güvenli bir yöntem değil. Özellikle birden fazla faturayı aynı gün ödeyenler, her işlemden sonra hangi faturanın tamamlandığını ayrı ayrı kontrol etmeli.
Alışveriş tarafında da beklentiyi doğru kurmak gerekiyor. Pokus'u alışverişte kullanmak, onu her mağazada bütün ödeme yöntemlerinin yerini alan sınırsız bir cüzdan haline getirmez. Kullanacağınız noktada kabul edilen ödeme biçimini ve işlem sırasında gösterilen koşulları kontrol etmek önemli. Ben uygulamanın alışveriş özelliğini, cüzdanı sadeleştiren ek bir seçenek olarak görüyorum; ana banka kartınızın her durumda yerine geçecek bir araç olarak değil.
Sonuç: Tek uygulamada toparlanan işler
Akış sorunsuz ilerlediğinde sonuç oldukça anlaşılır: Hesabınızdan fatura ödemesi yapabilir, bir kişiye para gönderebilir, birinden ödeme isteyebilir veya uygun alışverişlerde Pokus'u kullanabilirsiniz. Bu işlemlerin aynı uygulamada bulunması, özellikle finans işlerini farklı platformlara bölmekten hoşlanmayan kişiler için rahatlık sağlayabilir.
Uygulamanın mağaza görünümü de belirli bir kullanıcı ilgisini gösteriyor. Pokus'un ortalama puanı 3,5 ve yaklaşık 7 bin 300 değerlendirmesi bulunuyor. Ayrıca bir milyondan fazla kuruluma ulaşmış olması, uygulamanın küçük bir niş çözümle sınırlı kalmadığını gösteriyor. Bu rakamlar tek başına uygulamanın herkes için kusursuz olduğu anlamına gelmez; fakat günlük para işlemleri için geniş bir kullanıcı grubunun onu denediğini anlamamıza yardımcı olur.
Benim kullanım yaklaşımımda Pokus'un değeri, çok sayıda gelişmiş finans özelliği sunmasından değil, sık karşılaşılan birkaç işi kısa bir akışta birleştirmesinden geliyor. Fatura ödemek, arkadaşınıza para göndermek veya ödeme istemek için ayrı uygulamalar arasında geçiş yapmak istemiyorsanız, bu sadeleşme gerçek bir zaman kazancı sağlayabilir.
Gizli olmayan ama kolay gözden kaçan kullanım ipuçları
İlk pratik ipucu, uygulamayı yalnızca ödeme anında açmamak. Hesabı önceden hazırlayıp para hareketlerini düzenli kontrol ederseniz, son dakika doğrulama veya bakiye sorunlarıyla karşılaşma ihtimaliniz azalır. Pokus'un asıl faydası, acil durumda mucizevi biçimde işleri çözmesinden çok, düzenli kullanılan bir finans merkezi haline gelmesinde ortaya çıkıyor.
İkinci ipucu, para isteme özelliğini belirsiz mesajların yerine kullanmak ama açıklamayı tamamen bırakmamak. Bir masrafın ne için olduğunu karşı tarafa ayrıca belirtmek, uygulama içindeki talebin yanlış anlaşılmasını önler. Özellikle ortak yemek, ulaşım veya ev giderlerinde tutarın neden istendiğini açıkça yazmak, ödeme sürecini daha sorunsuz hale getirir.
Üçüncü ipucu, işlem geçmişini yalnızca sorun çıktığında değil, düzenli aralıklarla kontrol etmek. Bu alışkanlık, hangi faturanın ödendiğini hatırlamanıza, gönderdiğiniz paraları takip etmenize ve tekrar eden işlemleri fark etmenize yardımcı olur. Uygulama size bir finans planı hazırlamaz; fakat kayıtları kontrol ederek kendi düzeninizi kurabilirsiniz.
Dördüncü ve daha önemli nokta, uygulamayı ana finans sisteminizin tek parçası yapmamak. Pokus'u günlük ödemeler için kullanırken banka hesabınızı, kart hareketlerinizi ve diğer finans kanallarınızı da ayrı takip etmek daha sağlıklı. Bu yaklaşım, bir uygulamadaki geçici erişim veya doğrulama sorununun bütün para düzeninizi etkilemesini önler.
Benzer seçeneklerle karşılaştırınca
Pokus'u klasik banka uygulamalarıyla karşılaştırdığımda, bankaların daha geniş hesap, kart ve bankacılık araçları sunma eğiliminde olduğunu görüyorum. Bankanızda zaten aktif bir hesabınız varsa, para yönetiminizin büyük bölümünü orada tutmak daha bütünlüklü olabilir. Özellikle maaş, birikim, kart ekstresi ve kapsamlı hesap hareketleri gibi konular sizin için önemliyse Pokus tek başına yeterli olmayabilir.
Öte yandan Pokus'un daha odaklı yapısı bazı kullanıcılar için avantaj. Banka uygulamasında çok sayıda menü arasında kaybolmak yerine, fatura ödeme veya para isteme gibi belirli bir işi doğrudan yapmak isteyenler daha kısa bir yol bulabilir. Buradaki trade-off açık: sadelik arttıkça kapsam beklentisini de doğru ayarlamak gerekir.
Yalnızca para transferi için kullanılan çözümlerle karşılaştırıldığında Pokus, fatura ve alışveriş tarafını da aynı deneyime dahil etmesiyle daha geniş bir kullanım alanı sunuyor. Fakat sadece düzenli olarak bir kişiye para gönderen bir kullanıcı için bu ek bölümler gereksiz olabilir. Böyle bir durumda alışkanlıklarınıza en az adım ekleyen seçenek daha mantıklı olur.
Akışın bozulduğu yerler
Her uygulamada olduğu gibi burada da sürtünme noktaları var. Öncelikle, finansal işlemler güvenlik ve doğrulama adımları nedeniyle her zaman anında tamamlanmayabilir. Kullanıcı açısından bu adımlar bazen yavaşlık gibi hissedilebilir; fakat para hareketlerinde hız kadar doğru kişinin ve doğru hesabın kontrol edilmesi de önemlidir.
İkinci sorun, karşı tarafın aynı akışa uyum sağlamaması olabilir. Para isteme özelliği sizin tarafınızı kolaylaştırsa da alıcının farklı bir banka veya ödeme uygulaması kullanması süreci yeniden başka kanallara taşıyabilir. Bu nedenle Pokus, arkadaş grubunuz veya aileniz arasında ortak bir kullanım alışkanlığı oluştuğunda daha verimli hale gelir.
Üçüncü sınırlama, uygulamayı banka yerine koyma eğilimi. Pokus'un finans kategorisinde yer alması, onu bütün bankacılık ihtiyaçlarını karşılayan bir kurum yapmaz. Uygulamayı günlük ödemeler, para gönderme ve alışveriş gibi belirli işler için değerlendirmek; daha kapsamlı ihtiyaçlarda ise bankanızın araçlarını korumak daha dengeli bir seçim.
Teknik tarafta da cihaz uyumluluğu ve uygulama sürümü önem taşıyor. Mevcut sürüm 1.86.00 olarak sunuluyor ve Android için gereken alt sınır 7.0. Uygulamayı uzun süre kullanacaksanız işletim sistemi güncellemelerini ve uygulama güncellemelerini ertelememek, performans ve erişim açısından daha güvenli bir alışkanlık olur.
Kimler için iyi bir seçim?
Pokus, fatura ödemelerini, küçük para transferlerini ve ödeme taleplerini tek uygulamada toplamak isteyenlere daha uygun. Özellikle ayrı banka uygulamalarında aynı işlemleri tekrar tekrar aramak istemeyen, dijital cüzdan mantığını seven ve alışverişte ek bir ödeme seçeneği bulundurmak isteyen kullanıcılar uygulamadan fayda görebilir.
Ücretsiz olması, denemek isteyenler için düşük bir başlangıç engeli oluşturuyor. Ancak finans uygulamalarında karar verirken yalnızca indirme ücretine bakmamak gerekir. Günlük kullanım alışkanlıklarınız, para gönderdiğiniz kişilerin tercihleri ve ihtiyaç duyduğunuz finans araçlarının kapsamı daha belirleyici.
Buna karşılık, bütün finans işlerini tek bir bankada yürütmek isteyenler veya gelişmiş bankacılık özelliklerine ihtiyaç duyanlar için Pokus ikinci planda kalabilir. Aynı şekilde, yalnızca nadiren para gönderen ve fatura ödemelerini başka bir kanaldan zaten kolayca yapan biri için yeni bir hesap oluşturmanın getirisi sınırlı olabilir.
Hız beklentisi: Kısa yol, ama işlem kontrolü şart
Günlük kullanımda hızın önemli kısmı, uygulamanın açılmasından çok doğru işlemi ilk seferde bulabilmenize bağlı. Fatura ödemesi ya da para talebi gibi belirli bir iş için uygulamaya giriyorsanız, aynı yerde toplanan seçenekler uygulamalar arasında dolaşma ihtiyacını azaltabilir. Ben bunu ölçülmüş bir hız iddiası olarak değil, iş akışının daha az parçaya bölünmesinden doğan pratik bir kolaylık olarak değerlendiriyorum.
Öte yandan para hareketlerinde birkaç saniye kazanmak uğruna onay ekranlarını geçmek iyi bir takas değil. Fatura bilgilerini ve alıcıyı kontrol etmek, işlemin kısa sürmesinden daha önemli. Özellikle aceleyle ödeme yaparken ekrandaki tutarı ve doğru kişiyi baştan sona okumak, yanlış işlem ihtimalini düşüren basit ama etkili bir alışkanlık.
Yoğun kullanımda düzeni korumak
Aynı gün içinde birkaç fatura ödeyip birden fazla kişiden para isteyen kullanıcılar, işlemleri zihinde tutmaya güvenmemeli. Her işlemden sonra geçmişi kontrol etmek ve kendi not sisteminizde tamamlanan ödemeleri işaretlemek, “hangisini yaptım?” karışıklığını önleyebilir. Bu küçük rutin, uygulamanın sunduğu araçları daha işlevli hale getirir; çünkü Pokus işlemi başlatmaya yardım etse de kişisel bütçe takibini sizin yerinize yapmaz.
Yoğun günlerde başka bir pratik nokta da işlemleri tek oturumda aceleyle bitirmeye çalışmamak. Örneğin faturaları öderken her birinin doğru alıcıya ve döneme ait olduğunu ayrı ayrı teyit edin. Birkaç işi peş peşe yapmak verimli görünür, fakat ekranlar arasında hızlı geçiş yapmak yanlış seçeneğe dokunma riskini artırabilir. Ben olsam rutin ödemeleri sakin bir zamanda tamamlar, sonrasında geçmişteki kayıtları kontrol ederim.
Güvenilirlik ve işlem sonrası kontrol
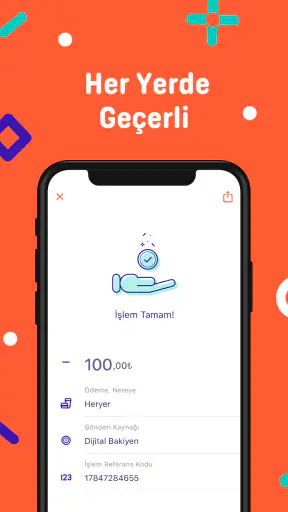
Bir finans uygulamasında güvenilirlik hissi, yalnızca ekranların düzgün açılmasından ibaret değil; işlemin hangi aşamada olduğunu anlayabilmek de önemli. Ödeme veya transfer başlattıktan sonra sonucu kontrol etmeden uygulamadan çıkmak yerine, işlemin durumunu ve geçmiş kaydını gözden geçirmek daha temkinli bir yaklaşım. Bu özellikle son tarihi olan faturalar için değerli; çünkü kullanıcı açısından asıl soru, düğmeye basılmış olması değil, ödemenin kayda geçip geçmediğidir.
Bir işlem beklediğiniz gibi görünmüyorsa aynı ödemeyi hemen yeniden başlatmak yerine önce geçmişi ve ekrandaki durumu kontrol edin. Tekrar denemek, belirsizliği çözmeden ikinci bir işlem oluşturma riskini doğurabilir. Bu, Pokus'a özgü bir arıza varsayımı değil, para transferi ve fatura işlemlerinde uygulayabileceğiniz genel bir güvenlik alışkanlığıdır. Sorun devam ederse uygulama içindeki yönlendirmeleri izlemek, tahmin yürütmekten daha doğru olur.
Cihazın etkisi ve kaynak beklentisi
Android 7.0 ve üzeri gereksinimi, uygulamayı eski cihazlarda kullanmayı düşünenler için ilk kontrol noktası. Ancak uyumlu işletim sistemi tek başına her telefonda aynı akıcılığı garanti etmez; cihazın yaşı, genel durumu ve arka planda çalışan diğer uygulamalar da deneyimi etkileyebilir. Telefonunuz zaten yavaşsa, Pokus'tan bağımsız olarak ekran geçişlerinde gecikme hissedebilirsiniz. Bu nedenle uygulamayı değerlendirmeden önce cihazınızın işletim sistemi ve genel performansını göz önünde bulundurun.
Kaynak tüketimi konusunda kesin bir genelleme yapmak yerine kendi kullanımınızı gözlemlemek daha sağlıklı. Uygulamayı yalnızca fatura günü açan biriyle gün boyunca sık sık para hareketlerini kontrol eden birinin telefon deneyimi aynı olmayabilir. Cihazınızda depolama alanı azsa veya sistem güncellemeleri uzun süredir ertelenmişse, temel bakım adımları uygulama deneyimini iyileştirebilir. Ben finans uygulamalarını güncel tutmayı ve mümkün olduğunda desteklenen bir cihazda kullanmayı tercih ederim.
Günlük hayatta daha iyi bir iş akışı
Gerçekçi bir kullanım örneği düşünelim: Ay sonunda internet faturasını ödeyecek, ev arkadaşınızdan ortak bir giderin payını isteyecek ve market alışverişinde ek bir ödeme yöntemi kullanmak isteyeceksiniz. Pokus bu farklı işleri tek finans uygulamasında ele almanıza yardım edebilir. Önce faturayı ödeyip işlem kaydını kontrol eder, ardından ortak gider için açıklaması anlaşılır bir talep gönderir, alışverişte ise ödeme ekranındaki kabul ve koşulları doğrularsınız. Böyle bir sıra, uygulamanın kapsamından faydalanırken kontrolü de elinizde tutar.
Buradaki küçük ama önemli püf noktası, para isteme talebini harcamadan hemen sonra göndermek ve ne için olduğunu açıkça belirtmek. Birkaç gün beklemek, ortak giderin ne olduğunun unutulmasına yol açabilir. Ayrıca alışveriş seçeneğini kullanmadan önce ödeme noktasında geçerli yöntemi kontrol etmek, kasada alternatif aramak zorunda kalmanızı önler. Uygulamanın kullanışlılığı, bu tür beklentileri önceden yönetince artıyor.
Son değerlendirmem
Pokus'u ben, günlük finans işlerini sadeleştirmeye çalışan kullanıcılar için pratik bir yardımcı olarak görüyorum. Fatura ödeme, para gönderme, para isteme ve alışverişi aynı çerçevede toplaması, uygulamayı yalnızca tek amaçlı bir ödeme aracından daha kullanışlı hale getiriyor. Geniş kullanıcı kitlesi ve bir milyondan fazla kurulumu da bu yaklaşımın ilgi gördüğünü gösteriyor.
Yine de en iyi deneyim, onu ne yaptığını bilerek kullandığınızda ortaya çıkıyor. İşlem ayrıntılarını kontrol etmek, alıcı bilgilerini doğrulamak, karşı tarafın uygulama tercihlerini hesaba katmak ve Pokus'u kapsamlı bir banka hesabının otomatik alternatifi saymamak önemli. Benim için karar cümlesi şu olurdu: günlük ödemeleri tek yerde toplamak istiyorsanız Pokus denemeye değer; ancak tüm finansal hayatınızı yalnızca ona bağlamadan kullanın.
Uygulamanın 30 Mart 2021'de yayınlanmış olması, bugün artık yeni bir fikir olmaktan çıkıp belirli bir kullanım amacı etrafında şekillendiğini gösteriyor. Sonuçta Pokus, herkese aynı ölçüde gerekli olmayan ama doğru kullanıcıda fatura ve para transferi rutinini belirgin biçimde kısaltabilen ücretsiz bir finans uygulaması. Ben onu, banka uygulamanızın yerine geçen tek çözümden çok, günlük para trafiğinde elinizin altında duran tamamlayıcı bir araç olarak öneririm.
Artıları
- Fatura ödeme ve para transferi işlemleri tek uygulamada toplanıyor.
- Kullanıcı arayüzü sade; temel işlemlere hızlıca ulaşılabiliyor.
- Kampanya ve indirimler, düzenli kullanıcılar için ek avantaj sağlayabiliyor.
- Kart ve hesap hareketlerini uygulama üzerinden takip etmek pratik.
- Mobil ödeme seçenekleri günlük alışverişlerde kullanım kolaylığı sunuyor.
Eksileri
- Bazı işlemlerde doğrulama adımları süreci gereksiz yere uzatabiliyor.
- Kampanya koşulları ve kullanım süreleri her zaman yeterince açık olmayabiliyor.
- Destek yanıt süreleri yoğun dönemlerde uzayabiliyor.
- Bazı özellikler yalnızca belirli kullanıcı veya kart türlerine sunuluyor.
- Uygulamanın tüm avantajlarından yararlanmak için kişisel veri paylaşımı gerekebilir.
Pokus hakkında sıkça sorulan sorular
Pokus nedir ve ne amaçla kullanılır?
Pokus, kullanıcıların günlük finansal işlemlerini ve dijital ödeme ihtiyaçlarını tek bir platform üzerinden yönetmesine yardımcı olan bir mobil uygulamadır. Uygulama üzerinden hesap hareketlerini takip etme, para gönderme veya alma, ödeme yapma ve sunulan diğer finansal hizmetlerden yararlanma imkânı bulunabilir. Kullanılabilir özellikler, hesabın doğrulanma durumuna ve güncel uygulama sürümüne göre değişiklik gösterebilir.
Pokus’u kullanmak için hesap oluşturmak ve kimlik doğrulamak gerekir mi?
Pokus’un sunduğu finansal özelliklerden yararlanabilmek için genellikle bir kullanıcı hesabı oluşturmanız gerekir. Kayıt sırasında telefon numarası, e-posta adresi veya kişisel bilgiler istenebilir. Para transferi ve benzeri işlemler için kimlik doğrulama süreci uygulanması da mümkündür. İstenen belgeler ve doğrulama adımları, yasal gerekliliklere ve hesabınızda kullanmak istediğiniz hizmete göre farklılık gösterebilir.
Pokus ile para gönderme, alma ve ödeme işlemleri yapılabilir mi?
Pokus, desteklediği hizmetler kapsamında para gönderme, para alma veya çeşitli ödeme işlemlerini mobil cihaz üzerinden gerçekleştirme olanağı sunabilir. Ancak işlem limitleri, ücretler, desteklenen banka veya ödeme kanalları ve işlem süreleri kullanıcı hesabına göre değişebilir. Uygulamayı kullanmadan önce ilgili işlem ekranındaki komisyon bilgilerini, günlük limitleri ve alıcı bilgilerinin doğruluğunu mutlaka kontrol etmeniz önerilir.
Pokus güvenli mi ve kişisel bilgiler nasıl korunuyor?
Finansal işlemler içeren uygulamalarda güvenlik, hesap şifresi, doğrulama kodları ve cihaz güvenliğiyle birlikte değerlendirilmelidir. Pokus kullanırken güçlü ve benzersiz bir şifre belirlemeniz, doğrulama kodlarını kimseyle paylaşmamanız ve uygulamayı yalnızca resmi mağazalardan indirmeniz önemlidir. Hesap güvenliği için uygulamanın güncel sürümünü kullanmalı, şüpheli giriş veya işlem fark ettiğinizde destek kanallarına başvurmalısınız.
Pokus ücretsiz mi, uygulama içinde hangi ücretler olabilir?
Pokus’u indirmek genellikle ücretsiz olabilir; ancak uygulama içindeki bazı finansal işlemler, para transferleri, kart hizmetleri veya ek özellikler ücretlendirmeye tabi tutulabilir. Ücretler işlem türüne, kullanılan kanala ve güncel hizmet koşullarına göre değişebileceğinden sabit bir fiyat bilgisi vermek mümkün değildir. İşlemi onaylamadan önce ekranda gösterilen komisyonu, toplam tutarı ve varsa limitleri dikkatlice incelemeniz gerekir.

Pokus
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan odemehizmetleri@turktelekom.com.tr üzerinden iletişime geçin, http://www.pokus.com.tr adresini ziyaret edin veya https://pokus.com.tr/gizlilik-ve-guvenlik-politikasi/ sayfasını inceleyin.










